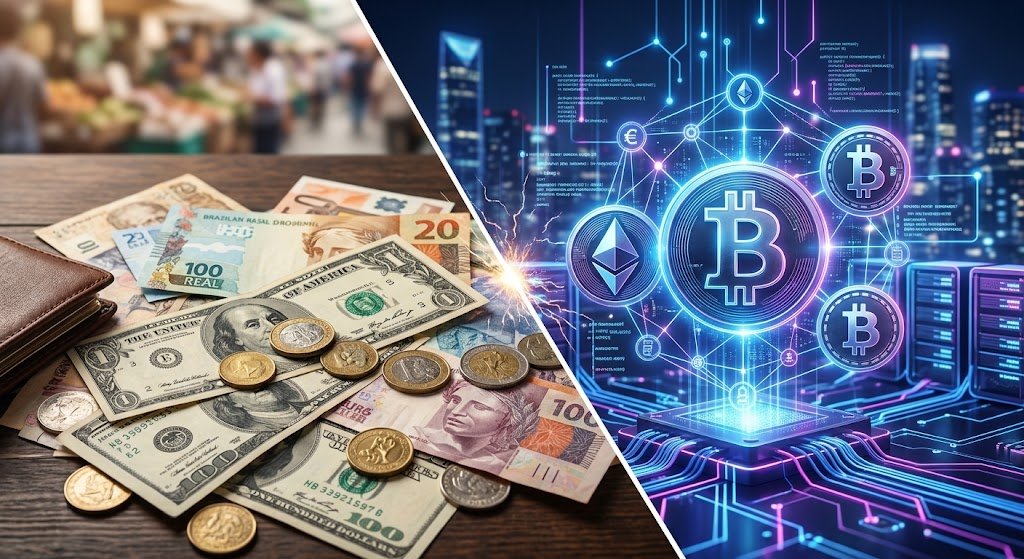
A evolução do dinheiro é uma das histórias mais fascinantes da civilização humana. Desde as trocas diretas de mercadorias no escambo, passando pelo uso de conchas, sal e metais preciosos, até a criação das notas de papel, a humanidade sempre buscou formas mais eficientes de intermediar o comércio. Hoje, vivemos a transição mais profunda desse sistema: o embate entre a moeda fiduciária convencional e a moeda digital, em um cenário onde conceitos como escassez, controle estatal e falta de lastro redefinem o valor do próprio dinheiro.
Para compreender para onde o mercado financeiro está indo, é essencial entender as diferenças fundamentais entre esses dois modelos e, acima de tudo, os riscos estruturais de um ecossistema baseado em moedas digitais sem lastro.
O que é Moeda Fiduciária?
A palavra fiduciária vem do latim fiducia, que significa confiança ou fé. A moeda fiduciária (como o Real, o Dólar, o Euro ou o Iene) é aquele dinheiro emitido e regulamentado por um governo ou Banco Central que não possui suporte em um bem físico tangível — como o ouro ou a prata.
Durante grande parte do século XX, muitas moedas operavam sob o chamado “Padrão-Ouro”, onde cada cédula emitida por um país correspondia a uma quantidade física de ouro guardada nos cofres centrais. No entanto, esse sistema foi gradualmente abandonado, culminando em 1971, quando os Estados Unidos suspenderam definitivamente a conversibilidade direta do dólar em ouro.
Desde então, a moeda fiduciária possui valor por dois motivos principais:
- Decreto Governamental (Curso Forçado): O Estado determina por lei que aquela moeda deve ser aceita para a quitação de todas as dívidas e transações no país.
- Confiança Institucional: A população e o mercado global confiam na estabilidade do governo emissor e na sua capacidade de gerir a economia nacional.
O que é Moeda Digital?
O termo moeda digital abrange qualquer forma de dinheiro que existe exclusivamente em formato eletrônico. No entanto, é fundamental separar esse conceito em duas categorias distintas:
1. Representação Digital da Moeda Fiduciária
É o saldo que você vê no aplicativo do seu banco, o Pix ou as moedas digitais emitidas por Bancos Centrais (conhecidas como CBDCs, como o Drex no Brasil). Nesse caso, a moeda digital é apenas a versão eletrônica do dinheiro fiduciário tradicional, emitida e controlada pelo mesmo governo.
2. Criptomoedas e Moedas Digitais Descentralizadas
São ativos nativamente digitais criados sobre redes de computadores distribuídas (como a tecnologia blockchain). O maior e mais conhecido exemplo é o Bitcoin. Essas moedas não dependem de bancos centrais para funcionar e utilizam matemática e criptografia avançada para garantir a validação das transações.
| Característica | Moeda Fiduciária | Moeda Digital Descentralizada (ex: Bitcoin) |
| Emissor | Banco Central / Governo | Rede descentralizada / Protocolo |
| Forma | Física e Digital | Exclusivamente Digital |
| Controle | Centralizado | Descentralizado |
| Oferta / Emissão | Ilimitada (conforme decisão do governo) | Programada e Limitada (escasseza algorítmica) |
| Verificação | Sistema Bancário | Criptografia / Blockchain |
Moeda Fiduciária x Moeda Digital: As Principais Diferenças
A diferença central entre a moeda fiduciária tradicional e a moeda digital descentralizada reside no controle e na escassez:
- Emissão e Inflação: O governo pode imprimir mais moeda fiduciária sempre que julgar necessário para financiar gastos públicos ou estimular a economia. Esse aumento da oferta gera a inflação — a perda do poder de compra do dinheiro. Criptomoedas como o Bitcoin, por outro lado, possuem uma oferta máxima predeterminada por código (no caso do Bitcoin, no máximo 21 milhões de unidades), impossibilitando a criação descontrolada de novas moedas.
- Censura e Intermediação: A moeda fiduciária digital passa obrigatoriamente por intermediários centrais (bancos, processadoras de pagamento e governos), que podem congelar contas ou bloquear transações. As criptomoedas descentralizadas permitem transações diretas entre pessoas (peer-to-peer), sem a necessidade de um intermediário aprovador.
Por que o Conceito de Moeda Digital Sem Lastro é Perigoso?
Com o avanço do mercado de criptoativos, milhares de novas moedas digitais e tokens surgem diariamente. Muitas delas são promovidas como “o futuro do dinheiro”, mas não possuem nenhum tipo de lastro, utilidade real, auditabilidade ou escassez matemática programada. É aqui que reside o maior perigo para os investidores e para a estabilidade financeira.
1. A Ilusão do Valor Criado do Nada
Diferente do Bitcoin — cujo valor é sustentado por uma rede global de computadores extremamente segura, custos de energia para mineração e escassez matematicamente comprovada —, milhares de moedas digitais alternativas (altcoins e memecoins) são criadas a custo zero por programadores individuais.
Quando uma moeda digital não possui lastro em ativos reais (como dólares, ouro ou títulos públicos), nem um protocolo descentralizado seguro com escassez real, seu valor depende exclusivamente da especulação pura. Se o entusiasmo acabar, o preço da moeda pode ir a zero da noite para o dia.
2. O Risco do Colapso de Stablecoins Algorítmicas
Um dos exemplos mais claros desse perigo ocorreu no mercado de stablecoins — moedas digitais projetadas para manter a paridade de 1:1 com o dólar.
Enquanto stablecoins consolidadas mantêm reservas auditadas de dólares reais em bancos para dar lastro a cada moeda emitida, as chamadas stablecoins algorítmicas tentavam manter o valor do dólar usando apenas código e outra moeda digital flutuante, sem nenhum dinheiro real por trás. O colapso do ecossistema Terra/Luna em 2022 demonstrou a fragilidade desse modelo: dezenas de bilhões de dólares evaporaram em poucos dias quando o algoritmo falhou, destruindo o patrimônio de milhões de pessoas.
3. Vulnerabilidade a Golpes e Esquemas Ponzi
A falta de regulamentação e a facilidade de emissão de moedas digitais sem lastro criaram um terreno fértil para esquemas de pirâmide financeira e rug pulls (quando os criadores de um projeto vendem todas as suas moedas e abandonam o ecossistema após inflar o preço artificialmente). Promessas de rendimentos fixos e astronômicos baseadas na emissão de tokens sem valor tangível são o principal sinal de alerta para investidores.
4. Instabilidade Sistêmica e Perda de Confiança
Se uma sociedade adotar massivamente moedas digitais voláteis e sem lastro para o comércio diário, a economia perde a capacidade de planejar custos, contratos e investimentos no longo prazo. A volatilidade extrema de moedas sem fundamentos torna impossível a precificação estável de bens básicos, como comida e moradia.
Conclusão
A transição para um futuro financeiro predominantemente digital é inevitável. As moedas fiduciárias tradicionais passam por um processo de digitalização acelerado por meio das CBDCs, enquanto o ecossistema descentralizado amadurece e se consolida com ativos de escassez comprovada.
No entanto, o investidor e o consumidor devem manter um olhar crítico. Nem toda moeda digital é criada da mesma forma. Entender a diferença entre a segurança institucional (embora inflacionária) da moeda fiduciária, a escassez matemática de redes descentralizadas consolidadas e a fragilidade das moedas digitais sem lastro é o único caminho para navegar a revolução do dinheiro com segurança.